בכל אולם תצוגה בישראל מתנהל אותו דיאלוג. הקונה שואל כמה עולה הרכב, והמוכר עונה במספר אחר לגמרי — כמה זה יוצא לחודש. זו לא התחמקות אלא שיטה: ההחזר החודשי הוא המספר היחיד שאפשר לעצב כמעט כרצונך, על ידי הארכת התקופה, הגדלת המקדמה או דחיית חלק מהקרן לסוף הדרך. שלושת המהלכים האלה מורידים את ההחזר החודשי, ושניים מהם מייקרים את העסקה.
המדריך הזה לא מדרג מסלולי מימון ולא ממליץ על אחד מהם. הוא עושה דבר אחד: מלמד לתרגם כל הצעה שתקבלו לשני מספרים שאפשר להשוות — כמה שקלים יצאו מהכיס בסך הכול, ומה נשאר לכם ביד בסוף. ברגע ששני המספרים האלה על השולחן, רוב ה"מבצעים" מפסיקים להיות מסתוריים.
השאלה שקודמת לכל השוואת ריביות
לפני שמשווים אחוזים, צריך לענות על שאלה בינארית אחת: בתום התקופה הרכב שלי או לא?
השאלה הזאת מחלקת את השוק לשתי משפחות שאי אפשר להשוות ביניהן ישירות. במשפחה הראשונה הבעלות עוברת אליכם, ובסוף התהליך אתם מחזיקים נכס ששווה כסף. במשפחה השנייה אתם משלמים על שימוש, ובסוף התהליך אתם מחזירים את המפתחות. החזר חודשי של 3,000 שקל במשפחה אחת ו-3,000 שקל במשפחה השנייה הם שני דברים שונים לחלוטין, והשוואה ביניהם בלי לענות קודם על שאלת הבעלות היא השוואה חסרת משמעות.
משפחה ראשונה: בסוף הרכב שלכם
מזומן
המסלול הפשוט, וגם נקודת הייחוס שכל השאר נמדדים מולה. חשוב לזכור שגם למזומן יש מחיר — הכסף שיצא יכול היה לשבת בפיקדון או בהשקעה. אבל התועלת האמיתית שלו היא אחרת: מחיר המזומן הוא המדד שמפרק כל מבצע. בלי לדעת אותו, אי אפשר לחשב שום דבר.
הלוואה בנקאית
הלוואה רגילה, ריבית גלויה, לוח סילוקין שאפשר לבקש ולקרוא. נכון ל-6 ביולי 2026 ריבית בנק ישראל עומדת על 3.5% וריבית הפריים על 5%, וריבית על הלוואת רכב נבנית מעליה בתוספת מרווח שמשתנה מלקוח ללקוח. היתרון המרכזי כאן הוא שקיפות: אתם רואים בדיוק כמה ריבית תשלמו, ואתם מגיעים לסוכנות כקוני מזומן — כלומר בעמדת מיקוח טובה יותר.
מימון היבואן: "אפס אחוז ריבית"
וכאן מגיעה ההפתעה, ובכיוון ההפוך מהצפוי. אפס אחוז ריבית הוא לא בהכרח תרגיל — לא פעם הוא באמת הצעה טובה. אבל הוא כמעט אף פעם לא באמת אפס.
המנגנון פשוט: מסלול המימון של היבואן ניתן בדרך כלל בתמורה לוויתור על ההנחה שהייתם מקבלים בתשלום מיידי. ההנחה שנעלמה היא הריבית. לכן הבדיקה היחידה שמשמעותית היא לבקש שני מחירים על אותו רכב — אחד עם התוכנית ואחד בלעדיה — ולחשב את ההפרש. אם ההפרש קטן מהריבית שהבנק היה גובה מכם על אותו סכום, המסלול משתלם. זה קורה לא מעט.
הלוואת בלון
בבלון חלק מהקרן לא נפרס לתשלומים חודשיים אלא נדחה לתשלום אחד גדול בסוף. ההחזר החודשי צונח, וזה בדיוק מה שנועד לקרות — אבל אתם משלמים ריבית על הסכום הדחוי לאורך כל התקופה, ולכן העסקה יוצאת יקרה יותר.
מעבר לעלות יש כאן סיכון שקוף פחות: בתום התקופה אתם חייבים סכום גדול, ואם הרכב איבד ערך מהר מהצפוי — הבלון עלול להיות גבוה משווי הרכב. במצב הזה מכירת הרכב לא מכסה את החוב, ואת הפער משלימים מהכיס. זה תרחיש רלוונטי במיוחד בקטגוריות שבהן הפחת חד, ובשוק שמשתנה מהר כמו השוק הישראלי של השנים האחרונות.
ליסינג מימוני
המסלול המבלבל ביותר, והבלבול הזה מתועד גם בתוך הענף עצמו: חברת Capital Motors כותבת בפירוש שההבדל בין ליסינג מימוני לליסינג תפעולי אינו ברור לרוב הציבור.
ליסינג מימוני נושא את המילה ליסינג, אבל מבחינה כלכלית הוא שייך למשפחה הראשונה: בתום התקופה הרכב עובר לבעלותכם. הוא מתנהג בפועל כמו הלוואה עם תשלום גדול בסוף, ולכן צריך לבחון אותו מול הלוואת בלון — לא מול ליסינג תפעולי, שהוא מוצר אחר לגמרי. מי שמשווה החזר חודשי של ליסינג מימוני להחזר חודשי של ליסינג תפעולי משווה תפוח לאגס.
משפחה שנייה: בסוף אתם מחזירים את המפתחות
בליסינג תפעולי, שנקרא בשוק הפרטי גם ליסינג פרטי, אתם מממנים את הפחת בלבד — כלומר את ירידת הערך של הרכב בתקופה שבה השתמשתם בו, ולא את מלוא שוויו. זו הסיבה הלגיטימית לכך שההחזר החודשי נמוך יותר, וזה לא תרגיל.
אבל שתי הסתייגויות הופכות את ההשוואה למורכבת. הראשונה: בתום התקופה אין לכם נכס. השנייה, והיא זו שמעוותת כמעט כל השוואה שנעשית בשוק — ההחזר החודשי בליסינג כולל דברים שבמסלולים האחרים משלמים בנפרד: ביטוח, אגרה, טיפולים ולעיתים גם טיפול בתקלות. כדי להשוות בכנות, צריך להוסיף להחזר של ההלוואה את מה שתשלמו ממילא על ביטוח ואחזקה — סכום שנע בקלות סביב אלף שקלים בחודש — ורק אז להניח את שני המספרים זה לצד זה.
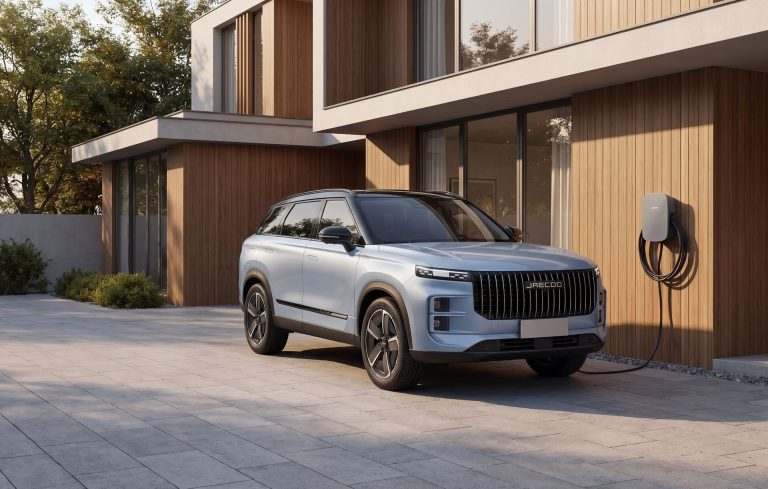
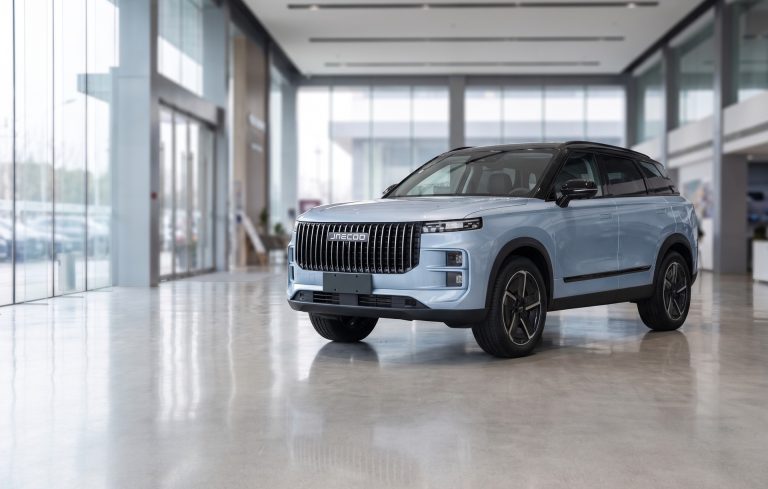
הדוגמה: ג'אקו 7 לארבע שנים
לצורך ההמחשה לקחנו את הדגם הנמכר ביותר בישראל. ג'אקו 7 היה הרכב הנמכר ביותר בישראל ב-2025, והוא שמר על ההובלה גם ברבעון הראשון של 2026 עם 4,717 מסירות. לפי מחירון ׳כלמוביל׳ לחודש אוגוסט 2026, ג'אקו 7 PHEV בגרסת Elegance עומד על 179,990 שקל, ואגרת הרישוי היא 2,450 שקל — כלומר 182,440 שקל, המחיר כולל אגרות רישוי.
ההנחות לחישוב: מקדמה של 73,000 שקל, תקופה של 48 חודשים, ריבית הלוואה של 7%, בלון של 55,000 שקל, והנחת מזומן משוערת של 4%. נקודה מתודית שחשוב להבין, כי היא זו שמטה את רוב ההשוואות בשוק: מי שמגיע עם הלוואה בנקאית הוא קונה מזומן מבחינת הסוכנות, ולכן מקבל את ההנחה בדיוק כמו משלם במזומן. רק מסלול היבואן משלם מחיר מחירון מלא. המספרים הם המחשה של המנגנון ולא ציטוט הצעה של יבואן כלשהו — הריביות משתנות, המתודה לא.
| מסלול | החזר חודשי | סך הכול שיצא מהכיס | בסוף |
|---|---|---|---|
| מזומן (אחרי הנחה) | — | כ-175,100 ₪ | הרכב שלכם |
| מימון יבואן ב-0% (מחיר מחירון) | כ-2,280 ₪ | כ-182,400 ₪ | הרכב שלכם |
| הלוואה בנקאית 7% (אחרי הנחה) | כ-2,446 ₪ | כ-190,400 ₪ | הרכב שלכם |
| בלון 7% (אחרי הנחה) | כ-1,450 ₪ | כ-197,600 ₪ | הרכב שלכם, אחרי תשלום 55,000 ₪ |
| ליסינג תפעולי | נמוך יותר, כולל ביטוח ואחזקה | תלוי תקופה | מחזירים את המפתחות |
שתי מסקנות עולות מהטבלה, ושתיהן לא אינטואיטיביות. הראשונה: מסלול אפס האחוז יצא זול מהלוואה בנקאית בכ-8,000 שקל — למרות שהוא שילם מחיר מחירון מלא וויתר על ההנחה. במילים אחרות, הסקפטיות האוטומטית כלפי "אפס אחוז" לא תמיד מוצדקת; הבדיקה מוצדקת תמיד. השנייה חדה יותר: הבלון הוריד את ההחזר החודשי בכ-996 שקל לעומת הלוואה רגילה, ועלה בכ-7,200 שקל נוספים. זה המחיר המדויק של החזר חודשי נוח — ובלי הבלון גם לא היה נותר חוב של 55,000 שקל בסוף הדרך.
ומעל הכול ריחפה כל הזמן אפשרות חמישית, שראוי להזכיר: אותו תקציב בשוק היד השנייה קונה רכב אחר לגמרי. מי ששוקל את המהלך ימצא נקודת פתיחה בסקירת הרכבים המומלצים בתקציב 100–120 אלף שקל.
על שני גלגלים המשחק אחר לגמרי
מי שעובר מרכב לדו-גלגלי מגלה ששולחן המשחק התחלף. ליסינג פרטי, המסלול שמוריד את ההחזר החודשי בשוק הרכב, כמעט ואינו קיים על אופנועים וקטנועים. הסיבה מבנית ולא מקרית: חברת ליסינג חייבת לתמחר מראש את ערך השייר של הכלי בתום התקופה, ובדו-גלגלי הנתון הזה חמקמק — נפחי המכירה קטנים, הפחת משתנה מאוד מדגם לדגם, וסיכוני הגניבה והנזק גבוהים בהרבה. אף גוף לא ממהר לחתום על סיכון כזה.
התוצאה מעניינת: בצד הדו-גלגלי אין את "המסלול הזול לכאורה". במקומו פועלים שלושה מכשירים אחרים, ולכל אחד היגיון עלות משלו.
צ'קים דחויים בערבות חברת סליקה
המנגנון הנפוץ בסוכנויות. הקונה מוסר סדרת צ'קים דחויים, וחברת סליקה — ERN היא השחקנית הבולטת — בודקת את העסקה ומתחייבת בפני בית העסק לפירעונם. מבחינת הסוכנות זו הבטחת תזרים; מבחינת הקונה זו פריסה לתשלומים.
ERN מציגה את השירות כאשראי ללא ריבית, ומדגישה שהתשלומים אינם מכרסמים במסגרת האשראי הבנקאית של הלקוח — יתרון אמיתי שכדאי להכיר. מה שהדף אינו מפרט הוא הצד השני של המשוואה: צ'ק שחוזר אינו פיגור בהלוואה. הוא עילה להליכי גבייה, ומעל סף מסוים של צ'קים מסורבים הוא מוביל להגבלת חשבון על פי חוק שיקים ללא כיסוי — תוצאה כבדה בהרבה מאיחור בתשלום הלוואה, ובעלת השלכות על היכולת לקבל אשראי בשנים שאחריה. הקונה בן העשרים ומשהו שחותם על שתי שנים של צ'קים לא תמיד מבין את זה.
מימון חוץ-בנקאי דרך הסוכנות
סוכנויות דו-גלגלי רבות מציעות מימון בשיתוף גופים חוץ-בנקאיים, ולעיתים מציבות אותו בחזית המסר השיווקי — סוכנות ׳ריינג אופנועים׳, למשל, מציינת מימון לאופנוע ולקטנוע כבר בכותרת דף הדגם. הנוחות אמיתית: אישור מהיר, במקום, בלי סניף. אבל שני דברים ראוי לדעת. ריביות חוץ-בנקאיות גבוהות בדרך כלל מריבית הלוואה בנקאית, והסוכנות עשויה לקבל עמלת תיווך על העסקה — כלומר הגורם שממליץ על המסלול הוא גם גורם שנהנה ממנו. זה לא הופך את המסלול לרע, אבל זה בדיוק הרגע לבקש את לוח הסילוקין ולהשוות מול הצעה בנקאית לפני החתימה.
כרטיס אשראי
כאן ההבחנה שמצילה כסף היא בין שני מונחים שנשמעים דומה. "תשלומים" ללא ריבית אינם "קרדיט": בעסקת תשלומים רגילה הסכום מתחלק בלי תוספת, ואילו בקרדיט נצברת ריבית שיכולה להצטבר לאלפי שקלים. בנוסף, פריסה בכרטיס אוכלת את מסגרת האשראי שלכם לחודשים הבאים. מנגד יש כאן יתרון ממשי שאין בצ'קים: תשלום בכרטיס משאיר בידיכם עילות מול חברת האשראי אם העסקה משתבשת.
להמחשת סדרי הגודל: זונטס 368G, הכלי הדו-גלגלי הנמכר בישראל ב-2026 עם 522 יחידות, מוצע במחיר מחירון של כ-41,900 שקל לפני אגרת רישוי. פריסה של סכום כזה לשנתיים היא כ-1,750 שקל בחודש — ובסכומים האלה עמלה קבועה או ריבית של אחוז או שניים משנה את התמונה הרבה יותר מאשר באותה עסקה על רכב.
הצ'קליסט: מה לשאול לפני החתימה
בקניית רכב:
- מה המחיר בתשלום מיידי, בלי תוכנית המימון?
- בתום התקופה הרכב שלי, או שאני מחזיר אותו?
- מה הריבית השנתית המדויקת, ואפשר לקבל את לוח הסילוקין?
- אם יש בלון — מה גובהו, ומה קורה אם שווי הרכב יהיה נמוך ממנו?
- מה כלול בהחזר החודשי — ביטוח, אגרה, טיפולים — ומה לא?
- מה העלות של יציאה מוקדמת מהעסקה?
בקניית דו-גלגלי:
- מה המחיר במזומן מול המחיר בפריסה, ומה ההפרש בשקלים?
- אם זה צ'קים — מי הגורם המבטיח, ומה קורה אם צ'ק חוזר?
- אם זה מימון דרך הסוכנות — מי הגוף המממן, ומה הריבית השנתית?
- אם זה כרטיס אשראי — תשלומים או קרדיט?
ומעל כולן שאלה שביעית, שאינה כלכלית: בכמה תסתכם פוליסת הביטוח לפני שחתמתם. בצד הרכב ההפתעה מגיעה בדרך כלל מהריבית; בצד הדו-גלגלי, ובמיוחד לרוכב צעיר, הביטוח לבדו יכול להסתכם באחוז דו-ספרתי ממחיר הכלי בכל שנה — ולעיתים הוא הסעיף שקובע אם העסקה אפשרית בכלל.